
Für Verwaltungsräte und Geschäftsführer gelten ab 01.01.2023 strengere Bestimmungen bezüglich Liquiditätskontrolle, Kapitalverlust und Überschuldung.
Wir zeigen Ihnen, worauf Sie achten müssen, damit keine Haftungsrisiken entstehen.
Pascal Moulin | letzte Aktualisierung 10.08.2026
Die Artikel 725ff. im OR (Obligationenrecht) sind die zentralen Gesetzesartikel für Aktiengesellschaften und GmbHs, wenn diese in eine finanzielle Schieflage geraten. Daran ändert sich auch nach der sogenannten Aktienrechtsrevision nichts. Neu ist aber, dass die Anforderungen an den Verwaltungsrat einer AG bzw. geschäftsführenden Gesellschafter einer GmbH zunehmen. Dadurch können wesentliche Haftungsrisiken entstehen, sofern die neuen gesetzlichen Bestimmungen nicht beachtet werden.
Im Sinne einer Vereinfachung sprechen wir nachfolgend vom "Verwaltungsrat". Gemeint ist damit natürlich auch die Verwaltungsrätin aber insbesondere auch die geschäftsführende Gesellschafterin bzw. geschäftsführender Gesellschafter einer GmbH. Die nachfolgenden Ausführungen gelten also auch für die GmbH.
1. Überwachung der Zahlungsfähigkeit
Neu ist im Gesetz geregelt, dass der Verwaltungsrat die Zahlungsfähigkeit der Gesellschaft überwachen muss. In der Praxis gehörte die Überwachung der Zahlungsfähigkeit schon immer zu den Aufgaben des Verwaltungsrats. Die wesentliche Neuerung betrifft die Handlungspflichten, welche der Verwaltungsrat bei einer drohenden Zahlungsunfähigkeit gemäss dem revidierten Gesetz hat.
Droht eine Zahlungsunfähigkeit, muss der Verwaltungsrat Massnahmen treffen, um die Zahlungsfähigkeit sicherzustellen. Soweit es notwendig ist, muss er zusätzliche Massnahmen zur Sanierung der Gesellschaft treffen bzw. diese der Generalversammlung vorschlagen, sofern sie in deren Zuständigkeit fallen. Nötigenfalls muss der VR ein Gesuch um Nachlassstundung beim Konkursgericht einreichen. Dabei hat der Verwaltungsrat mit der "gebotenen Eile" zu handeln.
Für Sie als Unternehmer bedeuten die neuen Bestimmungen, dass insbesondere bei einer kritischen Liquiditätssituation eine Liquiditätsplanung und Überwachung vorgenommen werden muss. Ihre Entscheidungen sollten dabei schriftlich dokumentiert sein (z.B. VR-Protokoll), damit Ihnen keine privaten Haftungsrisiken entstehen.
Wir können Sie dabei mit speziellen Tools für die Liquiditätsplanung unterstützen und stehen Ihnen beratend zur Seite.
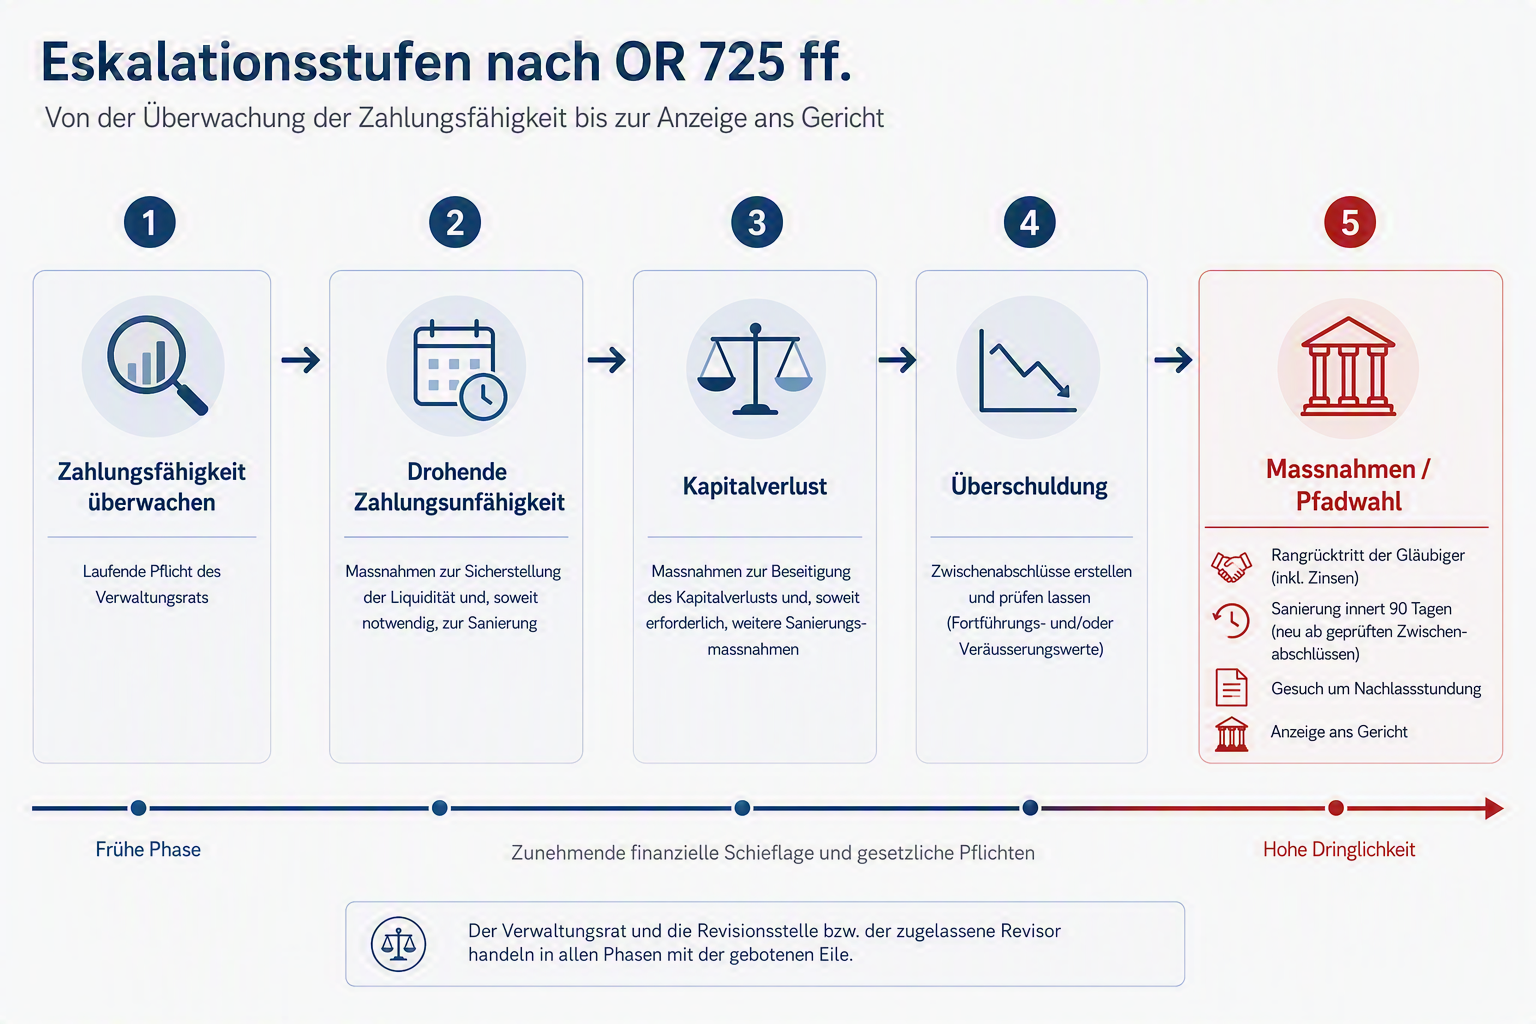
Übersicht der typischen Eskalationsstufen bei finanzieller Schieflage nach Art. 725 ff. OR.
2. Kapitalverlust und Unterbilanz
Auch im Falle eines Kapitalverlustes bzw. einer Unterbilanz wird der Verwaltungsrat durch das neue Recht stärker gefordert. In der Praxis zeigt sich eine solche Situation typischerweise darin, dass das Eigenkapital infolge von Verlusten teilweise aufgezehrt ist und das einbezahlte Stammkapital beziehungsweise die gesetzlichen Reserven nicht mehr vollständig gedeckt sind. Für die Frage, ob ein gesetzlicher Kapitalverlust im Sinne des Obligationenrechts vorliegt, ist jedoch die neue Berechnungsregel nach Art. 725a OR massgebend.
Gemäss OR liegt neu ein Kapitalverlust vor, wenn die Aktiven abzüglich der Verbindlichkeiten die Hälfte der Summe aus Aktienkapital, nicht an die Aktionäre zurückzahlbarer gesetzlicher Kapitalreserve und gesetzlicher Gewinnreserve nicht mehr decken. Diese bereits anspruchsvolle Berechnung kann noch weiter verkompliziert werden, wenn die Gesellschaft einen COVID-19-Kredit ausweist. Dieser wird bekanntlich bis zur Summe von CHF 500'000 nicht in die Berechnung des Kapitalverlustes berücksichtigt.
Es lohnt sich also unbedingt in diesem Punkt Unterstützung von einem fachlich versierten Treuhänder zu holen. Selbstverständlich prüfen wir bei unseren Kunden die Bilanzzahlen automatisch gemäss den neuen rechtlichen Vorgaben.
Sanierungsmassnahmen
Liegt ein gesetzlicher Kapitalverlust vor, ergreift neu der Verwaltungsrat direkt Sanierungsmassnahmen. Die Pflicht gemäss altem Recht zur unverzüglichen Einberufung einer Sanierungs-GV besteht nicht mehr. Vielmehr nimmt das neue Recht den VR stärker in die Pflicht, jene Massnahmen direkt zu ergreifen, welche in seinem Kompetenzrahmen liegen.
Beispiele für solche Massnahmen wären:
- Auflösung von stillen Reserven
- Aufwertung von Liegenschaften oder Beteiligungen
- Erarbeitung von Sparprogrammen und Kostenreduktionen
- Massnahmen zur Ertragssteigerung
- Verhandlungen mit Gläubigern über Forderungserlasse
Sofern der Verwaltungsrat Sanierungsmassnahmen vorsieht, welche in die Kompetenz der Generalversammlung fallen, so hat er eine GV einzuberufen und die entsprechenden Massnahmen zu beantragen (z.B. Kapitalerhöhungen, Zuschüsse etc.).
Revision der Jahresrechnung
Eine weitere Spezialität bringt das Gesetz für Gesellschaften, welche keine Revisionsstelle haben, also ein sogenanntes Opting-out beschlossen haben. Liegt ein gesetzlicher Kapitalverlust vor, muss die letzte Jahresrechnung vor ihrer Genehmigung durch die Generalversammlung zwingend einer eingeschränkten Revision unterzogen werden. Die Ernennung des zugelassenen Revisors erfolgt in diesem Fall direkt durch den Verwaltungsrat; ein vorgängiger Beschluss der Generalversammlung ist dafür nicht erforderlich.
Diese Pflicht besteht auch dann, wenn Gläubiger mit ihren Forderungen im Rang zurücktreten. Ein Rangrücktritt kann zwar im Zusammenhang mit einer Überschuldung von Bedeutung sein, befreit den Verwaltungsrat aber nicht von der Pflicht, bei einem Kapitalverlust und bestehendem Opting-out die Jahresrechnung prüfen zu lassen. Die Revisionspflicht entfällt nur, wenn der Verwaltungsrat ein Gesuch um Nachlassstundung einreicht.
Die Prüfung beschränkt sich dabei auf die Jahresrechnung. Allfällige Sanierungsmassnahmen oder Anträge des Verwaltungsrats an die Generalversammlung, beispielsweise im Zusammenhang mit Kapitalmassnahmen, Zuschüssen oder der Verwendung von Reserven, sind nicht Gegenstand dieser eingeschränkten Revision. Bei sämtlichen Bestimmungen haben der Verwaltungsrat und die beigezogene Revisionsstelle beziehungsweise der zugelassene Revisor mit der gebotenen Eile zu handeln.
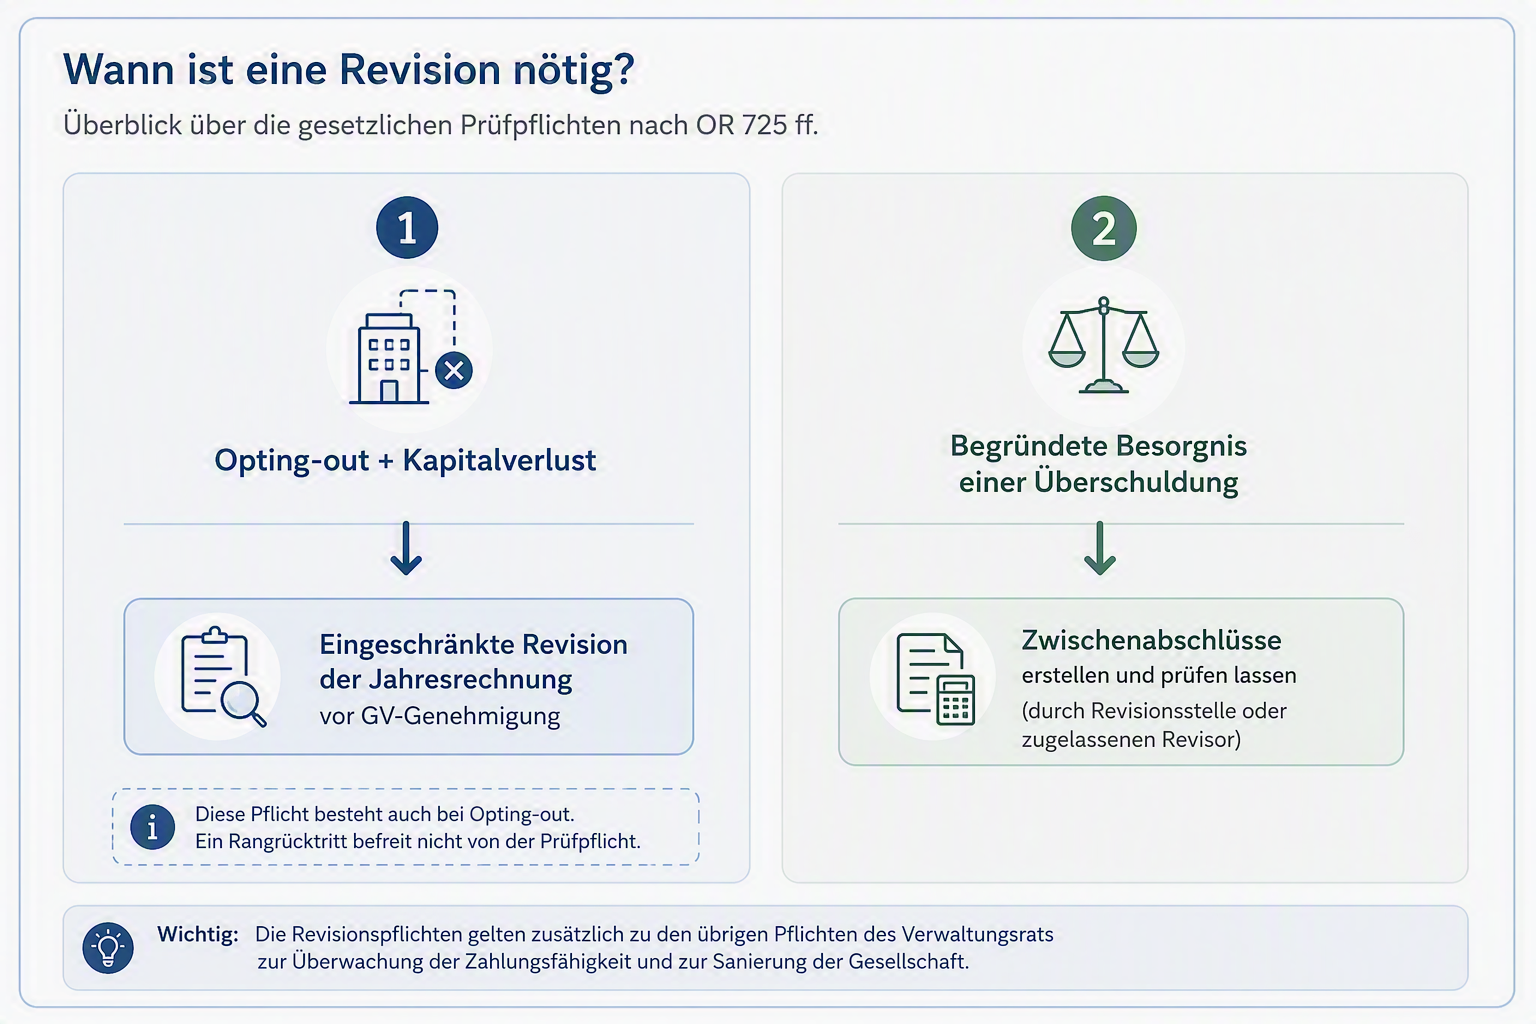
Die Prüfpflichten können insbesondere bei Gesellschaften mit Opting-out überraschend sein.
3. Überschuldung
Sofern die Verbindlichkeiten einer Gesellschaft nicht mehr durch die Aktiven gedeckt sind, spricht man von einer Überschuldung. Wie bisher muss der Verwaltungsrat im Falle einer begründeten Besorgnis, dass die Gesellschaft überschuldet ist, unverzüglich je einen Zwischenabschluss zu Fortführungswerten und Veräusserungswerten (Liquidationswerten) erstellen. Im neuen Recht kann nur der Zwischenabschluss zu Veräusserungswerten erstellt werden, sofern die Annahme der Fortführung nicht mehr gegeben ist. Im Gegenzug kann auf den Zwischenabschluss zu Liquidationswerten verzichtet werden, falls der Zwischenabschluss zu Fortführungswerten keine Überschuldung zeigt und die Annahme der Fortführung gegeben ist.
Revision der Zwischenabschlüsse und Massnahmen bei tatsächlicher Überschuldung
Die Zwischenabschlüsse müssen durch die Revisionsstelle geprüft werden. Hat eine Gesellschaft keine Revisionsstelle (sog. Opting-out) muss der Verwaltungsrat neu eine Revisionsstelle ernennen (kein GV-Beschluss), welche die Prüfung vornimmt. Es handelt sich hierbei weder um eine eingeschränkte noch ordentliche Revision. Für diese spezielle Revision gelten eigene Vorgaben (PS-CH 290).
Überschuldungsanzeige / Bilanzdeponierung
Im Falle einer tatsächlichen Überschuldung muss der Verwaltungsrat wie bisher den Richter mittels einer Überschuldungsanzeige (auch Bilanzdeponierung genannt) benachrichtigen. Eine Ausnahme von der Benachrichtigung des Richters ist in folgenden Fällen zulässig:
- Falls Gläubiger im Umfang der Überschuldung im Rang hinter alle anderen Gläubiger zurücktreten und ihre Forderungen stunden. Der Rangrücktritt muss dabei den geschuldeten Betrag sowie die Zinsforderungen während der Dauer der Überschuldung umfassen. Bestehende ältere Rangrücktrittsvereinbarungen sollten deshalb überprüft und bei Bedarf angepasst werden.
- Bei begründeter Aussicht, dass die Überschuldung innert angemessener Frist, spätestens aber 90 Tage nach Vorliegen der geprüften Zwischenabschlüsse, beseitigt werden kann und keine zusätzliche Gefährdung der Gläubiger vorliegt. Empfehlung: Dokumentation mittels VR-Protokoll.
Auch hier ist im Gesetz verankert, dass der Verwaltungsrat mit der gebotenen Eile zu handeln hat.
4. Fazit
Die neuen gesetzlichen Regelungen definieren deutlich konkreter, wie der Verwaltungsrat die Liquidität und im Falle einer Unterbilanz oder Überschuldung zu handeln hat. Neu ist auch die Formulierung im Gesetz, dass kein zeitlicher Verzug eintreten darf ("mit der gebotenen Eile"), wobei dem Verwaltungsrat dennoch einen gewissen Zeitrahmen für die Erarbeitung von Sanierungsmassnahmen eingeräumt werden darf. Verletzt der Verwaltungsrat jedoch seine Pflichten, kann er mit seinem persönlichen Vermögen für mögliche Schäden haftbar gemacht werden. Das Thema darf also nicht auf die leichte Schulter genommen werden.
Eine Besonderheit im neuen Recht ist, die Revision der Abschlüsse durch eine Revisionsstelle im Falle eines Kapitalverlustes oder Überschuldung. Diese Regelung ist insofern brisant, da sie auch für Gesellschaften gilt, welche auf eine Revision der Jahresrechnung verzichtet haben (Opting-Out). Die Beauftragung einer Revision kann unter diesen Umständen schwierig werden, da einerseits die Liquidität für das Honorar der Revisionsstelle vorhanden sein muss und andererseits die Revisoren wohl sehr vorsichtig sein werden, ob sie ein derartiges, risikobehaftetes Mandat annehmen wollen. Insbesondere bei neu gegründeten Unternehmen sowie in wirtschaftlich schwierigen Verhältnissen sollte geprüft werden, ob ein Opting-Out nicht besser zugunsten einer Revision der Jahresrechnung widerrufen werden sollte. Eine Revisionsstelle entlastet den Verwaltungsrat zu einem gewissen Grad und bietet eine zusätzliche fachliche Beratung.